Una perspectiva cuidadosamente seleccionada para nuestros clientes y vecinos de Chicagoland.
Cuando empiezas a buscar casa, escucharás estas dos palabras muy pronto. Están relacionadas, pero no son lo mismo, y conocer la diferencia te ayuda a planear.
Precalificado: un primer cálculo
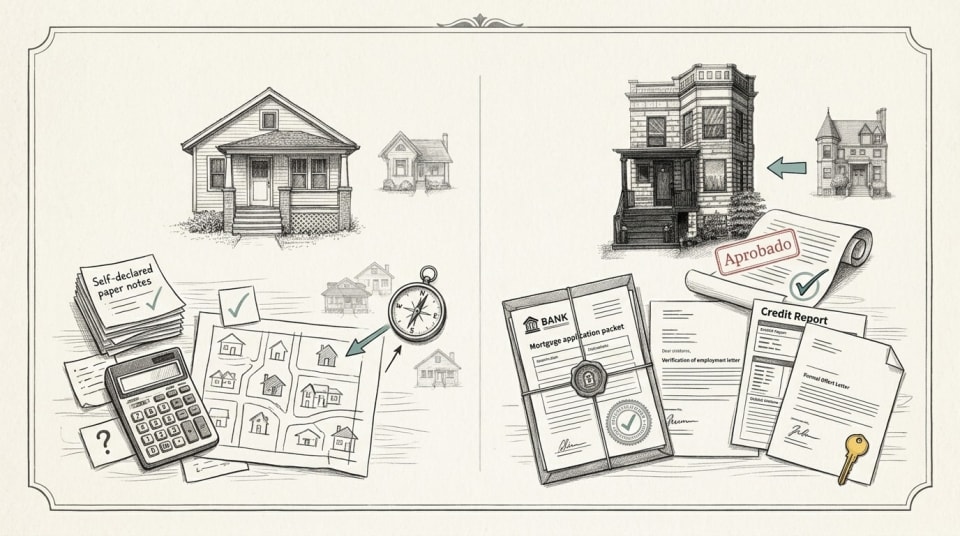
La precalificación suele ser una conversación o un formulario rápido. Compartes información básica sobre tus ingresos, deudas y ahorros, y el prestamista te da una idea general de cuánto podrías pedir prestado. Es un buen punto de partida, pero se basa en lo que tú le dices al prestamista, no en documentos verificados.
Preaprobado: una revisión más profunda
Para una preaprobación, el prestamista revisa documentos como comprobantes de ingresos, estados de cuenta y tu historial de crédito. El resultado es una imagen más confiable del monto de préstamo para el que podrías ser aprobado, y normalmente llega en una carta que puedes presentar a un vendedor.
Por qué importa al hacer una oferta
Los vendedores quieren saber que un comprador realmente puede completar la compra. Una oferta con carta de preaprobación generalmente se toma más en serio que una sin ella. Además te ahorra tiempo, porque buscas dentro de un rango realista desde el principio.
Lo que debes tener presente
- Una preaprobación no es la aprobación final del préstamo. La casa todavía debe ser avaluada y tus finanzas se revisan de nuevo antes del cierre.
- Evita abrir nuevas cuentas de crédito o hacer compras grandes mientras tu préstamo está en proceso.
- Pregunta al prestamista por cuánto tiempo es válida la preaprobación.
- Compara más de un prestamista y pídele a cada uno que te explique los costos con palabras sencillas.
Si todavía no llegas ahí
No calificar hoy no significa no calificar nunca. Un buen prestamista te dirá qué mejorar y te dará un plan, ya sea pagar una deuda, ahorrar un poco más o construir historial de crédito con el tiempo. Tener ese plan desde temprano es de lo más útil que puedes hacer.